Finanz-Update im Oktober 2026: Was sich beim Tanken, Heizen und Sparen ändert
Im Oktober rücken drei Kostenfaktoren in den Mittelpunkt: Kraftstoffpreise, Heizkosten und Sparzinsen. Wir erklären, was sich verändert, was noch nicht endgültig feststeht und wie du dein Budget konkret vorbereiten kannst.


Das erwartet dich im Oktober:
Die Energiesteuer auf Benzin und Diesel soll vorübergehend sinken.
Der aktuelle Heizspiegel prognostiziert für mehrere Heizarten steigende Kosten.
Am 29. Oktober entscheidet die EZB erneut über die Leitzinsen.
Der Weltspartag am 30. Oktober ist ein guter Anlass für einen persönlichen Spar-Check.
Ein Fun-Fact zeigt, wie stark sich das Bezahlen in Deutschland verändert hat.
Tankrabatt ab Oktober 2026: Bis zu 17 Cent Entlastung pro Liter
Tanken ist für viele Haushalte ein fester und kaum vermeidbarer Kostenpunkt. Das gilt besonders für Pendler, Familien im ländlichen Raum und Menschen, die beruflich auf ihr Auto angewiesen sind.
Bund und Länder haben sich deshalb auf eine befristete Senkung der Energiesteuer für Benzin und Diesel verständigt. Die Regelung soll am 1. Oktober 2026 beginnen und bis zum Jahresende gelten.
Geplant ist eine Senkung der Energiesteuer um 14 Cent pro Liter. Da auf den Kraftstoffpreis zusätzlich Umsatzsteuer erhoben wird, ergibt sich laut Bundesregierung eine rechnerische Entlastung von rund 17 Cent pro Liter.
Wie viel kannst du beim Tanken sparen?
Wie stark du entlastet wirst, hängt davon ab, wie viele Liter du tankst und wie viel von der Steuersenkung tatsächlich an der Zapfsäule ankommt.
Bei einer vollständigen Weitergabe ergeben sich folgende Beispielwerte:
30 Liter: bis zu 5,10 Euro Ersparnis
40 Liter: bis zu 6,80 Euro Ersparnis
50 Liter: bis zu 8,50 Euro Ersparnis
60 Liter: bis zu 10,20 Euro Ersparnis
Tankst du von Oktober bis Dezember zweimal monatlich jeweils 50 Liter, ergibt sich rechnerisch eine Entlastung von bis zu 51 Euro.
Diese Rechnung zeigt allerdings nur die Wirkung der Steuersenkung. Sie garantiert nicht, dass der ausgeschilderte Kraftstoffpreis am 1. Oktober genau 17 Cent niedriger liegt als am Vortag.
Warum der Spritpreis trotzdem schwanken kann
Der Preis an der Tankstelle hängt nicht allein von der Energiesteuer ab. Auch der Rohölpreis, der Wechselkurs, Transport- und Verarbeitungskosten sowie die Preispolitik der Mineralölunternehmen spielen eine Rolle.
Zudem ändern viele Tankstellen ihre Preise mehrmals am Tag. Ein Vergleich zwischen zwei einzelnen Zeitpunkten kann deshalb täuschen. Aussagekräftiger ist es, die Preise über mehrere Tage zu beobachten und verschiedene Tankstellen in deiner Umgebung einzubeziehen.
Die Bundesregierung verweist darauf, dass eine vergleichbare Steuersenkung im Mai und Juni 2026 weitgehend bei den Verbrauchern angekommen sei. Trotzdem bleibt offen, ob die gesamte Entlastung an jedem Standort und zu jedem Zeitpunkt weitergegeben wird.
So nutzt du die Entlastung sinnvoll
Mit diesen Schritten kannst du besser einschätzen, ob der Tankrabatt bei dir ankommt:
Notiere Ende September den Literpreis an mehreren Tankstellen in deiner Nähe.
Vergleiche nicht nur einen einzelnen Tag, sondern die Durchschnittspreise mehrerer Tage.
Nutze eine seriöse Tankpreis-App oder die Markttransparenzstelle für Kraftstoffe.
Tanke nach Möglichkeit zu günstigeren Tageszeiten. Häufig sinken die Preise im Tagesverlauf.
Fahre keine langen Umwege für wenige Cent Preisunterschied. Der zusätzliche Verbrauch kann die Ersparnis aufzehren.
Rechne deine monatliche Entlastung anhand deines tatsächlichen Verbrauchs aus.
Ein Beispiel: Bei einem Preisunterschied von drei Cent sparst du bei 50 Litern nur 1,50 Euro. Eine längere Extrafahrt zur günstigeren Tankstelle lohnt sich dafür meist nicht.
Heizsaison 2026: Für viele Haushalte steigen die Kosten
Mit dem Oktober beginnt in vielen Haushalten die Heizsaison. Die entscheidende Frage lautet nicht nur, wann die Heizung eingeschaltet wird. Wichtig ist auch, wie teuer die kommende Saison wird und ob der monatliche Abschlag noch zum tatsächlichen Verbrauch passt.
Der Heizspiegel für Deutschland 2026 zeigt deutliche Unterschiede zwischen den Heizarten. Für eine durchschnittliche 70-Quadratmeter-Wohnung in einem Mehrfamilienhaus prognostiziert co2online für das Abrechnungsjahr 2026 folgende Kosten:
Erdgas: rund 1.120 Euro
Heizöl: rund 1.275 Euro
Fernwärme: rund 1.310 Euro
Wärmepumpe: rund 735 Euro
Holzpellets: rund 860 Euro
Dabei handelt es sich um bundesweite Orientierungswerte. Deine tatsächlichen Kosten können deutlich abweichen. Entscheidend sind unter anderem der energetische Zustand des Gebäudes, dein Verbrauch, das Wetter, der Vertrag des Versorgers und die Größe der beheizten Fläche.
Besonders bei Heizöl und Holzpellets rechnet der Heizspiegel 2026 mit höheren Kosten. Bei Erdgas wird im Jahresdurchschnitt zunächst eine leichte Entlastung erwartet. Gestiegene Großhandelspreise könnten sich allerdings später auf die Verbraucherpreise auswirken.
Notiere jetzt deinen Zählerstand
Eine der einfachsten und sinnvollsten Maßnahmen zum Start der Heizsaison ist eine Bestandsaufnahme.
Fotografiere Anfang Oktober die Zählerstände für Heizung und Warmwasser. Notiere zusätzlich das Datum. So kannst du später nachvollziehen, wie sich dein Verbrauch während der Heizmonate entwickelt hat.
Wenn du Zugang zu monatlichen Verbrauchsinformationen hast, vergleiche deinen Verbrauch außerdem mit dem Vormonat und dem entsprechenden Monat des Vorjahres. In Wohnungen mit fernablesbaren Messgeräten müssen solche Informationen auf Wunsch grundsätzlich bereitgestellt werden.
Ein hoher Verbrauch muss nicht automatisch bedeuten, dass du falsch heizt. Auch ein schlecht gedämmtes Gebäude, undichte Fenster oder eine ineffiziente Heizungsanlage können die Kosten erhöhen.
Passt dein monatlicher Abschlag noch?
Ein niedriger Abschlag wirkt zunächst angenehm, kann aber eine hohe Nachzahlung verursachen. Ein deutlich zu hoher Abschlag entzieht dir dagegen jeden Monat Geld, über das du erst nach der Abrechnung wieder verfügen kannst.
Prüfe deshalb:
Wie hoch war dein Verbrauch im letzten Abrechnungsjahr?
Haben sich dein Tarif oder der Energiepreis verändert?
Hat sich deine Wohnsituation geändert?
Arbeitest du häufiger zu Hause?
Leben mehr oder weniger Personen im Haushalt?
War der bisherige Abschlag ausreichend?
Wenn dein Abschlag nicht mehr realistisch erscheint, sprich mit deinem Energieversorger oder Vermieter. Eine Anpassung sollte auf nachvollziehbaren Verbrauchs- und Preiswerten beruhen.
Lege bei unsicherer Kostenentwicklung zusätzlich einen kleinen monatlichen Betrag zurück. Bereits 20 oder 30 Euro pro Monat können eine spätere Nachzahlung abfedern.
So senkst du deinen Verbrauch ohne zu frieren
Der aktuelle Heizspiegel sieht bei rund 90 Prozent der Haushalte noch Einsparpotenzial. Nach Angaben von co2online können einfache Änderungen beim Heizen, Lüften und Warmwasserverbrauch den Energieverbrauch um bis zu zehn Prozent reduzieren.
Diese Maßnahmen kosten wenig oder nichts:
Stelle Möbel, Vorhänge und große Gegenstände nicht direkt vor die Heizkörper.
Entlüfte Heizkörper, wenn sie gluckern oder nicht gleichmäßig warm werden.
Lüfte kurz und kräftig, statt Fenster über längere Zeit gekippt zu lassen.
Drehe die Heizung während des Lüftens herunter.
Heize ungenutzte Räume weniger, lasse sie aber nicht vollständig auskühlen.
Schließe Türen zwischen unterschiedlich beheizten Räumen.
Prüfe, ob Thermostate richtig funktionieren.
Verkürze lange warme Duschen.
Beobachte deinen Verbrauch monatlich statt erst mit der Jahresabrechnung.
Zu starkes Abkühlen kann Feuchtigkeit und Schimmel begünstigen. Es geht deshalb nicht darum, die Heizung grundsätzlich auszuschalten, sondern Räume passend zur Nutzung zu temperieren.
Hier findest du noch mehr Tipps, wie du beim Heizen sparen kannst.
Heizkostenabrechnung erhalten? Diese Punkte solltest du prüfen
Die Verbraucherzentrale weist darauf hin, dass Heizkostenabrechnungen häufig fehlerhaft oder zumindest klärungsbedürftig sind. Ein genauer Blick kann sich daher lohnen.
Kontrolliere insbesondere:
Stimmt der Abrechnungszeitraum?
Wurden alle Vorauszahlungen berücksichtigt?
Sind dein Verbrauch und die Zählerwerte plausibel?
Entspricht der Verteilerschlüssel dem Mietvertrag?
Wurden Reparaturkosten unzulässig als Heiznebenkosten berechnet?
Sind die CO₂-Kosten korrekt zwischen dir und dem Vermieter aufgeteilt?
Wurden Kosten leerstehender Wohnungen auf andere Mieter verteilt?
Weichen Verbrauch oder Kosten stark vom Vorjahr ab?
Zwischen 50 und 70 Prozent der Heizkosten müssen in der Regel nach dem tatsächlichen Verbrauch verteilt werden. Der restliche Anteil richtet sich meist nach der Wohnfläche.
Für Abrechnungszeiträume ab 2023 muss die Abrechnung außerdem Informationen zur Verteilung der CO₂-Kosten enthalten. Fehlen vorgeschriebene Angaben, kann unter bestimmten Voraussetzungen ein Kürzungsrecht bestehen.
Du darfst die zugrunde liegenden Belege einsehen. Gegen eine fehlerhafte Nebenkostenabrechnung kannst du grundsätzlich innerhalb von zwölf Monaten nach Erhalt Einwände erheben. Eine verlangte Nachzahlung wird durch den Widerspruch jedoch nicht automatisch aufgeschoben. Bei größeren Beträgen oder unklaren Berechnungen kann eine Beratung bei der Verbraucherzentrale oder einem Mieterverein sinnvoll sein.
Weltspartag 2026: Zeit für einen ehrlichen Finanz-Check
Am 30. Oktober ist Weltspartag. Sein traditionelles Bild stammt aus einer Zeit, in der Kinder ihr Sparschwein zur Bank brachten und dafür ein kleines Geschenk bekamen.
Heute hat sich das Sparen verändert. Tagesgeldkonten, automatische Sparpläne und Banking-Apps haben das klassische Sparbuch teilweise abgelöst. Der Grundgedanke bleibt aber sinnvoll: Wer regelmäßig einen Teil seines Einkommens zurücklegt, kann ungeplante Ausgaben besser auffangen und größere Ziele planbarer erreichen.
Der Weltspartag ist deshalb ein guter Anlass, die eigenen Rücklagen zu prüfen. Entscheidend ist nicht, ob du einen möglichst hohen Betrag sparst. Wichtiger ist eine Sparrate, die dauerhaft zu deinem Budget passt.
Mehr zum Weltspartag findest du hier.
Was die EZB mit deinem Geld zu tun hat
Einen Tag vor dem Weltspartag, am 29. Oktober, entscheidet der Rat der Europäischen Zentralbank erneut über die Leitzinsen.
Bei ihrer vorherigen Sitzung am 10. September erhöhte die EZB ihre drei Leitzinsen um jeweils 0,25 Prozentpunkte. Seit dem 16. September liegt der Einlagenzins bei 2,50 Prozent, der Hauptrefinanzierungssatz bei 2,65 Prozent und der Spitzenrefinanzierungssatz bei 2,90 Prozent.
Die EZB begründete den Schritt mit dem erhöhten Inflationsdruck. Für den 29. Oktober ist keine bestimmte Entscheidung vorgegeben. Die Zinsen können steigen, sinken oder unverändert bleiben. Maßgeblich sind unter anderem die Inflationsentwicklung, der wirtschaftliche Ausblick und neue Konjunkturdaten.
Für dein Geld bedeutet das:
Steigende oder länger hoch bleibende Leitzinsen können die Guthabenzinsen auf Tages- und Festgeld stützen. Gleichzeitig können neue Kredite teuer bleiben oder teurer werden.
Sinkende Leitzinsen können dazu führen, dass Banken ihre Sparzinsen reduzieren. Kreditzinsen fallen jedoch nicht automatisch im gleichen Umfang oder sofort.
Bei einem Kredit mit festem Zinssatz verändert eine neue EZB-Entscheidung deine vereinbarte Rate nicht. Bei variabel verzinsten Darlehen kann die Wirkung schneller spürbar werden.
Fünf Schritte für deinen Spar-Check
Verschaffe dir einen Überblick
Notiere dein monatliches Nettoeinkommen, feste Ausgaben, variable Kosten, laufende Raten und deine bisherige Sparrate. Erst danach kannst du realistisch entscheiden, welcher Betrag regelmäßig übrig bleibt.
Prüfe deinen Notgroschen
Als grobe Orientierung werden häufig zwei bis drei monatliche Nettoeinkommen empfohlen. Entscheidend ist aber deine persönliche Situation. Wer ein schwankendes Einkommen, ein Auto oder hohe Wohnkosten hat, benötigt meist eine größere Reserve als jemand mit niedrigen Fixkosten und einem stabilen Einkommen.
Der Notgroschen sollte kurzfristig verfügbar sein. Ein Tagesgeldkonto eignet sich dafür meist besser als eine langfristige Anlage mit Kursschwankungen.
Vergleiche deinen Guthabenzins
Prüfe nicht nur den beworbenen Zinssatz. Achte auch darauf, wie lange er gilt, ob er nur für Neukunden angeboten wird und welcher Zins anschließend greift.
Ein Rechenbeispiel zeigt den Unterschied: Bei 5.000 Euro Guthaben ergeben zwei Prozent Zinsen vor Steuern rund 100 Euro im Jahr. Bei einem Prozent sind es nur rund 50 Euro.
Trenne Rücklagen von langfristigem Sparen
Geld für Reparaturen, Nachzahlungen oder kurzfristige Ausgaben sollte jederzeit erreichbar sein. Geld für Ziele in zehn oder zwanzig Jahren kann anders angelegt werden. Laufzeit, Risiko und mögliche Wertschwankungen müssen zu deinem Ziel passen.
Automatisiere deine Sparrate
Richte den Dauerauftrag möglichst kurz nach dem Gehaltseingang ein. So wird Sparen zu einer festen Ausgabe. Wenn dein Budget knapp ist, beginne mit einem kleinen Betrag. Eine Sparrate von 25 Euro pro Monat ergibt ohne Zinsen nach einem Jahr 300 Euro und nach fünf Jahren 1.500 Euro.
Achte auf die Einlagensicherung
Guthaben auf Giro-, Tagesgeld- und Festgeldkonten sind innerhalb der gesetzlichen Einlagensicherung grundsätzlich bis zu 100.000 Euro pro Person und Bank geschützt. Voraussetzung ist, dass das Institut einem anerkannten europäischen Einlagensicherungssystem angehört.
Bei ausländischen Banken solltest du prüfen, welches nationale Sicherungssystem zuständig ist. Hohe Guthaben können auf mehrere Institute verteilt werden, wenn sie die gesetzliche Sicherungsgrenze überschreiten.
Wertpapiere wie Aktien oder Fonds fallen nicht unter die Einlagensicherung. Sie werden rechtlich anders behandelt und können im Wert schwanken. Fondsvermögen gilt in der Regel als Sondervermögen und gehört nicht zum Vermögen der Fondsgesellschaft.
Fun Fact: Deutschland zahlt digital und hängt trotzdem am Bargeld
Das Zahlungsverhalten in Deutschland hat 2025 einen Wendepunkt erreicht. Erstmals wurde mehr als die Hälfte der Einkäufe bargeldlos bezahlt.
Nach einer Studie der Deutschen Bundesbank entfielen 55 Prozent der erfassten Einkäufe auf unbare Zahlungsverfahren. 45 Prozent wurden bar bezahlt. Bargeld bleibt damit trotzdem das meistgenutzte einzelne Zahlungsmittel.
Debitkarten wie die Girocard kamen auf 26 Prozent aller Transaktionen. Mobile Bezahlverfahren über Smartphone oder Smartwatch erreichten zehn Prozent. Ihr Anteil stieg gegenüber 2023 um vier Prozentpunkte.
Besonders interessant: Obwohl immer häufiger digital bezahlt wird, halten 80 Prozent der Befragten die Möglichkeit zur Barzahlung für unverzichtbar.
Das ist kein echter Widerspruch. Viele Verbraucher nutzen im Alltag verschiedene Bezahlmethoden. Karte und Smartphone sind schnell und bequem. Bargeld hilft manchen Menschen dabei, ihre Ausgaben bewusst wahrzunehmen und auch ohne Technik bezahlen zu können.
Nutzt du mit Bargeld automatisch weniger Geld?
Das lässt sich nicht pauschal sagen. Entscheidend ist, ob du deine Ausgaben wahrnimmst und kontrollierst.
Wenn du mit Karte oder Smartphone zahlst, kannst du Benachrichtigungen für Kontobewegungen aktivieren und deine Ausgaben regelmäßig kategorisieren. Wenn du mit Bargeld besser haushaltest, kannst du für bestimmte Bereiche ein festes Wochenbudget abheben.
Die beste Zahlungsmethode ist die, mit der du den Überblick behältst und sicher bezahlen kannst.
Deine Oktober-Checkliste
Der Oktober bietet mehrere konkrete Ansatzpunkte für dein Budget:
Vergleiche die Kraftstoffpreise vor und nach dem geplanten Start der Steuersenkung.
Berechne deine mögliche monatliche Entlastung beim Tanken.
Fotografiere zum Beginn der Heizsaison deine Zählerstände.
Prüfe Verbrauch, Energiepreis und monatlichen Abschlag.
Lege bei drohenden Mehrkosten eine kleine monatliche Heizkostenreserve zurück.
Kontrolliere deine letzte Heizkostenabrechnung auf Auffälligkeiten.
Überprüfe am Weltspartag deine Rücklagen und deine Sparrate.
Vergleiche den tatsächlichen Zins deines Tagesgeldkontos.
Beobachte die EZB-Entscheidung am 29. Oktober, aber triff keine übereilte Finanzentscheidung allein wegen eines einzelnen Zinsschritts.
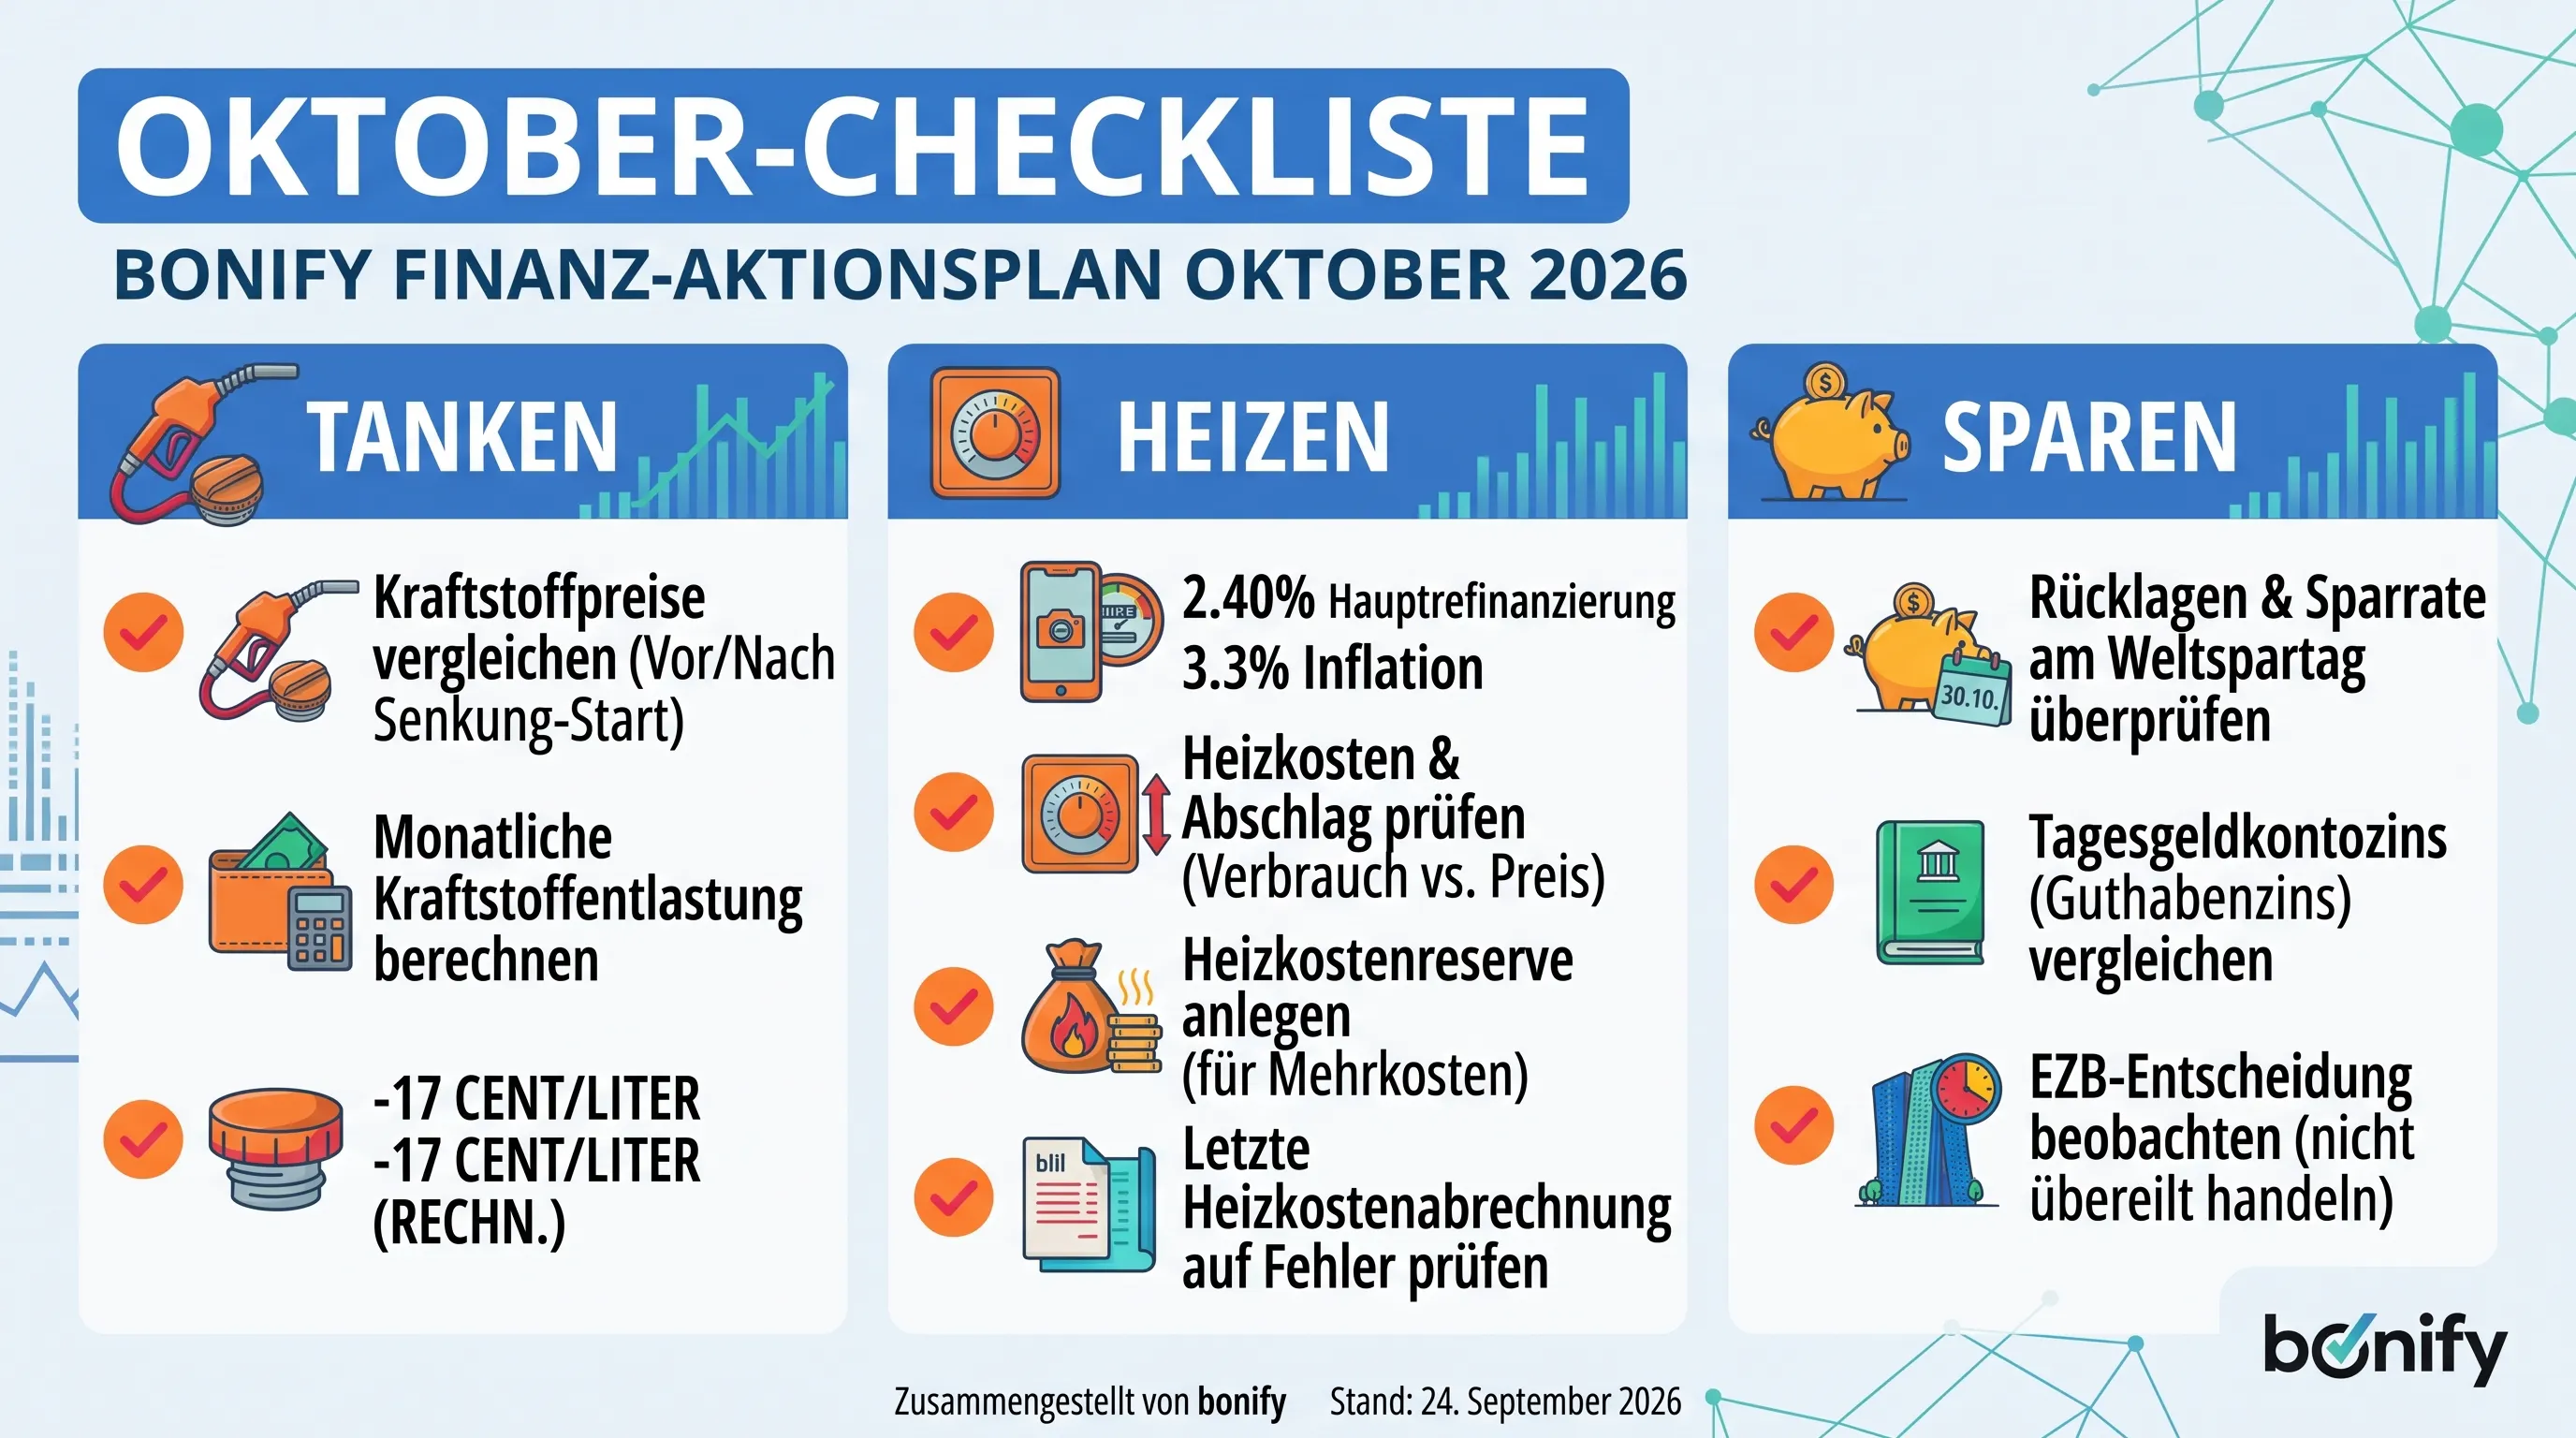
Drei Oktober-Themen, ein gemeinsamer Punkt
Der geplante Tankrabatt kann Haushalte kurzfristig entlasten. Die Heizsaison zeigt dagegen, wie schnell laufende Kosten das Budget belasten können. Der Weltspartag und die EZB-Entscheidung richten den Blick auf Rücklagen, Zinsen und längerfristige Planung.
Du kannst Preise und politische Entscheidungen nicht kontrollieren. Du kannst aber deinen Verbrauch beobachten, Abrechnungen prüfen, Konditionen vergleichen und Rücklagen aufbauen. Genau diese kleinen, konkreten Schritte machen dein Budget widerstandsfähiger.
Das könnte dich auch interessieren:
Wie gesund sind deine Finanzen?
Mach den kostenlosen Financial-Health-Check und finde heraus, wo du aktuell stehst.
Kontakt
bonify
Presse | presse@bonify.de | +49 30 3464667 09
Quellen:
Bundesregierung: „Bund und Länder beschließen Steuersenkung für Diesel und Benzin“, veröffentlicht am 21. September 2026. https://www.bundesregierung.de/breg-de/aktuelles/entlastung-spritpreise-2453192
co2online: „Heizen wird teurer – neuer Heizspiegel zeigt Sparpotenziale von bis zu 1.000 Euro pro Jahr“, veröffentlicht am 22. September 2026. https://www.co2online.de/presse/heizen-wird-teurer-neuer-heizspiegel-zeigt-sparpotenziale-von-bis-zu-1000-euro-pro-jahr/
Verbraucherzentrale: „Heizkostenabrechnungen prüfen: So erkennen Sie teure Fehler“, Stand 24. September 2026. https://www.verbraucherzentrale.de/wissen/energie/heizen-und-warmwasser/heizkostenabrechnungen-pruefen-so-erkennen-sie-teure-fehler-29217
Europäische Zentralbank: „Monetary policy decisions“, veröffentlicht am 10. September 2026. https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.mp260910~314e508016.en.html
Europäische Zentralbank: Sitzungskalender des EZB-Rats für 2026. https://www.ecb.europa.eu/press/calendars/mgcgc/html/index.de.html
Deutsche Bundesbank: „Zahlungsverhalten in Deutschland im Jahr 2025“, veröffentlicht am 26. Juli 2026. https://publikationen.bundesbank.de/content/1003180
Verbraucherzentrale: „Risiko und Einlagensicherung: Fragen und Antworten zur Geldanlage“, Stand 27. Februar 2026. https://www.verbraucherzentrale.de/wissen/geld-versicherungen/sparen-und-anlegen/risiko-und-einlagensicherung-fragen-und-antworten-zur-geldanlage-5417
Recherchestand: 24. September 2026. Das Gesetzgebungsverfahren zur Senkung der Energiesteuer war zu diesem Zeitpunkt noch nicht vollständig abgeschlossen. Die nächste geldpolitische Entscheidung der EZB stand noch aus.