Was beeinflusst den Bonitätsscore wirklich?
Du willst wissen, was den Bonitätsscore wirklich beeinflusst und was davon nur Halbwissen ist. Genau das ist die entscheidende Frage, wenn du einen Kredit, einen Handyvertrag, Ratenkauf oder Kauf auf Rechnung nutzen willst.

Viele Menschen glauben, ein hohes Einkommen oder ein bestimmter Beruf würden den Score direkt stark pushen. In der Praxis ist das Bild deutlich nüchterner: Entscheidend sind vor allem dein bisheriges Zahlungsverhalten, bestehende Kredit- und Vertragsdaten, die Stabilität deiner Finanzhistorie und die Frage, ob die gespeicherten Daten überhaupt korrekt sind. Seit März 2026 ist der neue SCHUFA-Score zudem deutlich transparenter geworden und basiert auf zwölf klar benannten Kriterien.
Wenn du deinen Score verbessern willst, brauchst du also keine Tricks. Du brauchst Klarheit. Meiner Erfahrung nach scheitern die meisten nicht daran, dass sie „zu wenig verdienen“, sondern daran, dass sie die echten Hebel nicht kennen: zu viele neue Anfragen, unnötige Kreditaktivität, offene Forderungen, chaotische Vertragswechsel oder schlicht falsche Einträge, die nie geprüft wurden. Genau darum geht es hier.
Das Wichtigste in Kürze
Was beeinflusst den Bonitätsscore wirklich? Vor allem drei Dinge: erstens, ob du Rechnungen und Raten zuverlässig bezahlst; zweitens, wie stabil und nachvollziehbar deine Finanzhistorie wirkt; und drittens, wie viele neue Kredit- oder Vertragsaktivitäten in kurzer Zeit auftauchen.
Offene Zahlungsstörungen gehören zu den stärksten negativen Signalen. Positiv wirken dagegen lang bestehende, unauffällige Vertragsbeziehungen wie ein älteres Bankkonto oder eine länger bestehende Kreditkarte. Auch die Dauer deiner aktuellen Anschrift kann in das Bild einfließen.
Wichtig ist außerdem: Der Bonitätsscore ist nicht dasselbe wie eine endgültige Zu- oder Absage. Unternehmen treffen ihre Entscheidung selbst und nutzen oft zusätzliche Informationen.
Banken schauen zum Beispiel nicht nur auf den Score, sondern auch auf das frei verfügbare Einkommen eines Haushalts und andere interne Kriterien. Das heißt für dich: Ein guter Score hilft stark, garantiert aber nicht automatisch jede Zusage. Umgekehrt bedeutet ein mittelmäßiger Score nicht automatisch, dass gar nichts mehr geht.
Was der Bonitätsscore eigentlich misst und warum viele ihn falsch verstehen
Der Bonitätsscore versucht vereinfacht gesagt nicht, deinen Charakter zu bewerten, sondern das statistische Risiko eines Zahlungsausfalls einzuschätzen. Genau das wird in offiziellen Erklärungen von Verbraucherzentrale, BaFin und SCHUFA deutlich: Es geht um die Wahrscheinlichkeit, mit der Zahlungsverpflichtungen erfüllt werden. Das klingt trocken, ist aber extrem wichtig, weil daraus folgt, dass der Score keine moralische Note ist und auch kein direktes Urteil darüber, ob du „gut mit Geld“ bist. Er ist ein Wahrscheinlichkeitswert auf Basis gespeicherter Daten.
Viele denken bei Bonität und dem Bonitätsscore nur an die SCHUFA. Auch das ist nicht korrekt. Es gibt viele Wirtschaftsauskunfteien, die einen Bonitätsscore für dich berechnen. Auch der wird abgefragt. Die SCHUFA wird häufiger befragt und ist am bekanntesten. In diesem Artikel geht es um deine Bonitätsscores allgemein, nicht nur den SCHUFA-Score.
Viele verwechseln Bonität außerdem mit Einkommen. Das passiert ständig. Ein hohes Gehalt kann einer Bank bei ihrer eigenen Kreditentscheidung helfen, aber der Score einer Auskunftei basiert nicht einfach auf „verdient viel“ oder „verdient wenig“. Genau deshalb kann jemand mit gutem Einkommen trotzdem Probleme bekommen, wenn es offene Forderungen, viele neue Anfragen oder unstimmige Daten gibt. Andersherum kann jemand mit normalem Einkommen einen starken Score haben, wenn die Datenlage stabil und unauffällig ist. Meiner Erfahrung nach ist das einer der größten Denkfehler rund um das Thema Bonität.
Dazu kommt noch ein zweiter Irrtum: Viele glauben, es gebe nur „den einen“ Score. Tatsächlich weisen Verbraucherzentralen seit Langem darauf hin, dass verschiedene Auskunfteien unterschiedlich rechnen und Scores je nach Anbieter abweichen können. Beim neuen SCHUFA-Score gibt es seit dem 17. März 2026 zwar mehr Transparenz und eine einheitlichere Logik innerhalb der SCHUFA-Welt, aber selbst dann bleibt wichtig: Ein Score ist nur ein Teil der Gesamtentscheidung. Du solltest ihn ernst nehmen, aber nicht mystifizieren.
Diese Faktoren beeinflussen den Bonitätsscore wirklich am stärksten
Wenn du die Frage ehrlich beantworten willst, was den Bonitätsscore wirklich beeinflusst, kommst du an den echten Kernfaktoren nicht vorbei. Beim neuen SCHUFA-Score werden zwölf Kriterien genannt. Besonders relevant sind dabei
Zahlungsstörungen,
das Alter des ältesten Bankvertrags,
das Alter der ältesten Kreditkarte,
die Dauer an der aktuellen Adresse,
neue Anfragen und Abschlüsse bei Girokonten und Kreditkarten,
Anfragen außerhalb des Bankenbereichs,
aufgenommene Ratenkredite,
Restlaufzeiten,
Kreditstatus,
Immobilienkredite und
das Vorliegen einer Identitätsprüfung.
Schon diese Liste zeigt: Es geht vor allem um Verlässlichkeit, Stabilität und nachvollziehbare Finanzhistorie.
Der stärkste Negativfaktor sind offene Zahlungsstörungen. Wenn Rechnungen oder Kreditraten trotz Mahnungen offenbleiben, ist das ein klares Risikosignal. Positiv wirkt dagegen eine lange, ruhige Historie: ein älteres Girokonto, eine seit Jahren bestehende Kreditkarte oder generell Verträge, die nicht ständig eröffnet, gewechselt oder wieder geschlossen werden.
Auch die Anzahl neuer Anfragen innerhalb von zwölf Monaten kann den Score belasten, weil viele neue Kredit- oder Kontobewegungen auf erhöhten Finanzierungsbedarf hindeuten können. Genau deshalb sind hektische Aktionen selten gut für die Bonität.
Spannend ist auch, was nicht zählt oder jedenfalls oft überschätzt wird. Der Score wird nicht aus einer einzigen Information abgeleitet, sondern aus dem Zusammenspiel mehrerer Kriterien. Das heißt: Eine einzelne neue Kreditkarte zerstört normalerweise nicht deine Bonität.
Problematisch wird es eher, wenn sich viele Signale gleichzeitig in die falsche Richtung bewegen. Es ist ähnlich wie bei der Fitness: Ein schlechter Tag ist egal, aber ein chaotisches Muster über längere Zeit macht den Unterschied. Genau deshalb ist Konstanz meistens stärker als kurzfristige „Optimierung“.
Zahlungsstörungen, Mahnungen und offene Forderungen sind der größte Hebel
Der wichtigste Punkt zuerst: Wenn du Rechnungen nicht bezahlst oder Raten offenstehen bleiben, wirkt sich das am stärksten auf deine Bonität aus. Die SCHUFA beschreibt Zahlungsstörungen als zentralen Einflussfaktor im neuen Score, und auch die Verbraucherzentrale betont, dass Negativdaten wie Zahlungsverzug zu den entscheidenden Informationen im Profil gehören. Das ist logisch, weil hier nicht mehr nur ein statistisches Muster angenommen wird, sondern ein konkretes Problem im Zahlungsverhalten vorliegt.
Für dich heißt das ganz praktisch: Der schnellste Weg in die falsche Richtung ist nicht ein neues Konto oder ein Umzug, sondern unbezahlte Forderungen zu ignorieren. Mahnungen wegzuschieben ist einer der teuersten Fehler überhaupt. Selbst wenn die Summe klein ist, kann der Eintrag später deutlich größere Folgen haben als die eigentliche Rechnung. Kauf auf Rechnung, Handyvertrag, Ratenkauf oder Kreditrate: Alles, was offen bleibt, kann zum Problem werden, wenn die gesetzlichen Voraussetzungen für eine Meldung erfüllt sind.
Meiner Erfahrung nach ist genau hier der größte Hebel für eine echte Verbesserung: offene Themen sofort klären, Forderungen prüfen, unberechtigte Einträge anfechten und berechtigte Dinge nicht weiter liegen lassen. Viele suchen nach Tricks für einen besseren Bonitätsscore, obwohl der größte Hebel brutal unspektakulär ist: pünktlich zahlen und nichts eskalieren lassen. Das ist nicht sexy, aber es wirkt.
Viele neue Anfragen und frische Abschlüsse in kurzer Zeit wirken oft schlechter als gedacht
Ein weiterer echter Einflussfaktor ist Aktivität in kurzer Zeit. Die SCHUFA nennt ausdrücklich die Anzahl von Anfragen und Abschlüssen für Girokonten und Kreditkarten in den vergangenen zwölf Monaten als eigenes Kriterium.
Auch Anfragen außerhalb des Bankenbereichs spielen eine Rolle. Damit wird klar: Wer innerhalb kurzer Zeit viele neue Konten, Kreditkarten oder Finanzprodukte anstößt, sendet ein anderes Risikobild als jemand mit einer ruhigen, stabilen Historie.
Das bedeutet nicht, dass du nie wechseln oder neu beantragen darfst. Aber Timing zählt. Drei unnötige Aktionen in kurzer Zeit sehen schlechter aus als eine sinnvolle Entscheidung mit Abstand. Gerade bei Bonusjagden, Kontowechseln wegen Prämien oder spontan beantragten Kreditkarten wird das oft unterschätzt.
Wichtig ist außerdem der Kontext: Mehrere Anfragen oder Abschlüsse innerhalb von 28 Tagen werden laut SCHUFA bei diesem einen Kriterium nur einmal gezählt. Das zeigt, dass Vergleiche und Entscheidungen in einem kurzen Auswahlfenster anders bewertet werden können als ein dauerhaft hohes Aktivitätsniveau. Trotzdem bleibt die Grundregel dieselbe: Weniger unnötige Bewegung ist oft besser für den Score.
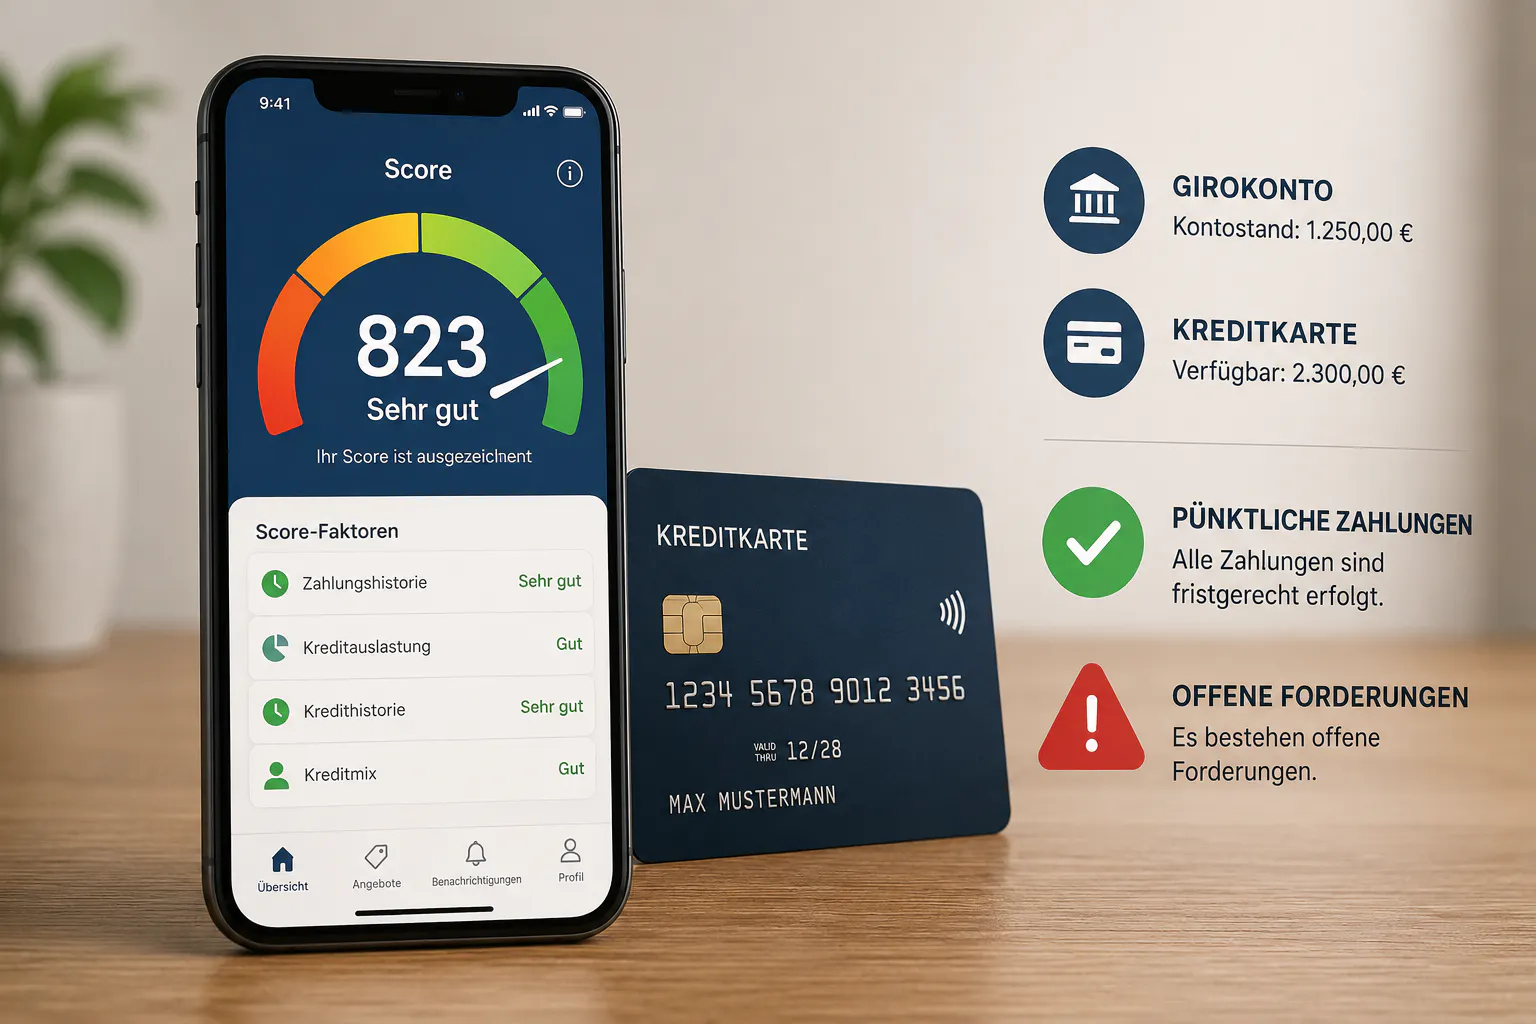
Was viele Menschen glauben, was den Score beeinflusst, aber so nicht stimmt
Rund um Bonität kursieren unglaublich viele Mythen. Einer der häufigsten lautet: „Mein Beruf und mein Gehalt entscheiden direkt über meinen Score.“ Genau das widerspricht jedoch den Informationen der Verbraucherzentrale. Dort wird ausdrücklich darauf hingewiesen, dass Angaben zum Beruf, zur Höhe des Gehalts, zum Arbeitgeber, zur persönlichen Lebenssituation oder zur Glaubensrichtung in einem Scoring-Profil nichts verloren haben. Das ist wichtig, weil es die Debatte wieder auf den Boden holt. Nicht dein Jobtitel ist der Kern, sondern deine Vertrags- und Zahlungshistorie.
Ein zweiter Mythos lautet: „Jede Kleinigkeit ruiniert sofort den Score.“ Auch das ist zu grob. Der neue SCHUFA-Score setzt sich aus zwölf Kriterien zusammen. Das spricht gerade gegen die Vorstellung, dass ein einzelner harmloser Vorgang automatisch alles zerstört. Kritisch wird es eher bei echten Negativmerkmalen oder bei einer Häufung von Signalen, die auf Instabilität hindeuten. Wer einmal umzieht oder eine Karte neu beantragt, landet dadurch nicht automatisch im Bonitätskeller. Die Daten werden in Kombination bewertet.
Der dritte große Mythos: „Die SCHUFA entscheidet, ob ich den Vertrag bekomme.“ Das stimmt so ebenfalls nicht. Die SCHUFA liefert einen Score, aber Banken, Telekommunikationsanbieter, Händler und andere Unternehmen treffen die Vertragsentscheidung selbst nach eigenen Regeln und oft mit zusätzlichen Informationen. Das ist für dich strategisch wichtig. Du solltest also nicht nur auf den Score schauen, sondern auch auf dein gesamtes Auftreten bei einer Finanzierung: stabile Unterlagen, klare Einnahmen-Ausgaben-Struktur und möglichst keine offenen Widersprüche zwischen Selbstauskunft und gespeicherten Daten.
So kannst du deinen Bonitätsscore realistisch verbessern
Der erste und oft beste Schritt ist die kostenlose Selbstauskunft beziehungsweise Datenkopie. Die Verbraucherzentrale betont, dass du unentgeltlich Auskunft bei Auskunfteien anfordern kannst und dass die frühere starre Idee „nur einmal pro Jahr kostenlos“ so nicht mehr gilt. Kostenlos geht grundsätzlich immer dann, wenn sich Daten geändert haben; nur bei exzessiven Anfragen dürfen Entgelte verlangt werden. Das ist Gold wert, weil du deinen Score nur dann sinnvoll verbessern kannst, wenn du die Datenbasis überhaupt kennst.
Danach prüfst du alles auf Fehler, veraltete Einträge und Dinge, die dort nicht hingehören. Falsche oder unvollständige Daten solltest du korrigieren lassen, unzulässige Daten löschen lassen und unberechtigte Meldungen nicht nur bei der Auskunftei, sondern auch beim meldenden Unternehmen angreifen. Meiner Erfahrung nach wird genau dieser Schritt viel zu oft übersprungen. Dabei bringt eine saubere Datenbasis manchmal mehr als jeder spätere „Score-Trick“.
Im dritten Schritt reduzierst du unnötige Aktivität. Keine spontanen Kreditkarten nur wegen Bonuspunkten, keine wahllosen Finanzanfragen, keine chaotischen Wechsel. Bezahle laufende Verpflichtungen pünktlich, halte bestehende sinnvolle Verträge stabil und lass problematische Forderungen nicht liegen. Wenn du eine Finanzierung planst, dann wirke einige Monate vorher möglichst ruhig und ordentlich. Genau so baut man Bonität realistisch auf: nicht über Magie, sondern über saubere Daten, pünktliche Zahlungen und weniger unnötige Signale.
Häufige Fragen: Was beeinflusst den Bonitätsscore wirklich im Alltag?
Die ehrliche Antwort lautet: nicht automatisch. Die SCHUFA nennt das Alter der aktuellen Adresse als eines von zwölf Kriterien. Das bedeutet aber nicht, dass jeder Umzug sofort stark negativ ist. Eher kann eine längere Wohnstabilität positiv zur Gesamteinschätzung beitragen, während sehr frische oder häufig wechselnde Adressen weniger Stabilität signalisieren. Entscheidend bleibt das Gesamtbild. Ein sauberer Zahlungsverlauf wiegt meist deutlich schwerer als die bloße Tatsache eines Umzugs.
Nein, nicht pauschal. Aufgenommene Ratenkredite, ihre Restlaufzeit und der Kreditstatus sind zwar relevante Kriterien. Das heißt aber nicht, dass jeder Kredit negativ ist. Ein ordentlich bedienter Kredit ist etwas völlig anderes als Zahlungsprobleme. Der Score schaut nicht nur darauf, dass Kreditaktivität da ist, sondern in welchem Muster sie auftaucht. Chaotische Neuaufnahmen in kurzer Zeit sind etwas anderes als ein sauber laufender, nachvollziehbarer Kredit.
Dann solltest du beim Anbieter nachfragen, ob überhaupt ein Scoring stattgefunden hat und welcher Score relevant war. Genau das empfiehlt die Verbraucherzentrale. Danach forderst du deine Daten an, prüfst sie und arbeitest an den echten Ursachen. Ich würde nie im Blindflug optimieren. Erst prüfen, dann korrigieren, dann Verhalten anpassen. Alles andere ist ein Ratespiel.
Fazit: Was beeinflusst den Bonitätsscore wirklich? Nicht Gerüchte, sondern Muster
Was beeinflusst den Bonitätsscore wirklich? Am Ende sind es keine mystischen Geheimfaktoren, sondern wiederkehrende Muster. Pünktliche Zahlung ist der härteste Hebel. Stabilität bei Konten, Karten und Verträgen wirkt besser als hektische Wechsel. Viele neue Anfragen in kurzer Zeit können negativ wirken. Offene Forderungen sind deutlich gefährlicher als fast alles andere. Und falsche oder veraltete Daten können dein Bild schlechter machen, als es sein müsste. Genau deshalb solltest du deinen Score weder dramatisieren noch ignorieren.
Seit dem neuen SCHUFA-Score ist das Thema transparenter geworden: zwölf Kriterien, nachvollziehbarere Logik, klarere Einordnung in Scoreklassen. Gleichzeitig bleibt wahr, dass Unternehmen am Ende selbst entscheiden und oft zusätzliche Informationen nutzen. Für dich heißt das ganz praktisch: Kümmere dich um deine echte Finanzhygiene. Bezahle pünktlich. Halte deine Daten sauber. Eröffne nicht unnötig neue Produkte. Prüfe Ablehnungen aktiv nach. So entsteht über Zeit ein starkes Bonitätsbild, das nicht auf Tricks, sondern auf Verlässlichkeit beruht.
Meiner Erfahrung nach ist das auch die beste Antwort auf die Ausgangsfrage. Wer verstehen will, was den Bonitätsscore wirklich beeinflusst, sollte weniger auf Forenmythen und mehr auf dokumentierte Faktoren schauen. Dann wird das Thema plötzlich viel einfacher: Nicht „perfekt“ sein zählt, sondern berechenbar, sauber und pünktlich.